


- Что такое лицевой счет и зачем он нужен
- Где найти лицевой счет
- Чем лицевой счет отличается от номера договора и логина
- Как узнать актуальную сумму к оплате
- Почему платеж может быть выше цены тарифа
- Что означает баланс
- Авансовая и постоплатная система
- Можно ли платить заранее
- Какими способами можно оплатить домашний интернет
- Как оплатить через личный кабинет
- Как оплатить через приложение банка
- На что смотреть перед подтверждением платежа
- Сколько идет платеж и почему важно сохранять чек
- Что делать, если деньги списались, а баланс не изменился
- Что делать, если после оплаты интернет не заработал
- Что делать при ошибке в лицевом счете
- Безопасность оплаты
- Что такое автоплатеж
- Автоплатеж на фиксированную сумму или по счету
- Какие риски есть у автоплатежа и когда его отключить
- Как не допустить финансовой блокировки
- Почему сумма платежа могла вырасти
- Как проверить детализацию начислений
- Когда имеет смысл искать более выгодный тариф
- Семь практических сценариев
- Схема решения: нужно оплатить интернет
- Проблемы после оплаты и что с ними делать
- Алгоритм оплаты без ошибок
- Чек-лист безопасной оплаты
- Что чаще всего делают неправильно при оплате
- Когда после проверки начислений тариф стал невыгодным
- Проверяйте счет до оплаты, а зачисление — после
- Частые вопросы об оплате домашнего интернета
Типичная ситуация: название провайдера известно, а лицевой счет забыт, потому что последний раз его вводили при подключении три года назад. Или сумма в личном кабинете не совпадает с ценой тарифа, и непонятно, что вносить. Или хочется настроить автоплатеж, но страшно, что он спишет не то и не тогда. Сама оплата занимает минуту; вопросы возникают до и после нее.
Перед оплатой нужно проверить три вещи: кому платим, на какой лицевой счет и какую сумму оператор начислил именно по этому договору. Все остальное — канал оплаты, банк, терминал — вторично: способы у операторов различаются, а логика почти всегда одинакова — правильно идентифицировать договор, внести нужную сумму и убедиться, что платеж зачислен именно на нужный лицевой счет.

Типичные проблемы при оплате связаны с неверным лицевым счетом, неправильной суммой, задержкой зачисления или непониманием расчетного периода. Эта статья проходит весь платежный путь: где найти лицевой счет, как понять сумму, каким способом заплатить, как проверить зачисление, что делать при ошибке, когда включать автоплатеж и как не платить дважды.
Домашний интернет обычно можно оплатить в личном кабинете, приложении провайдера, банковском приложении или другим официальным способом. Перед платежом проверьте лицевой счет и актуальную сумму начислений, а после — сохраните чек и убедитесь, что деньги зачислены на нужный договор. Автоплатеж удобен для регулярной оплаты, но начисления все равно стоит периодически проверять: сумма может измениться после акции, смены тарифа или подключения услуги.
Что такое лицевой счет и зачем он нужен
Лицевой счет — идентификатор, по которому провайдер учитывает расчеты по конкретному договору: начисления, поступившие платежи, текущий баланс и задолженность.
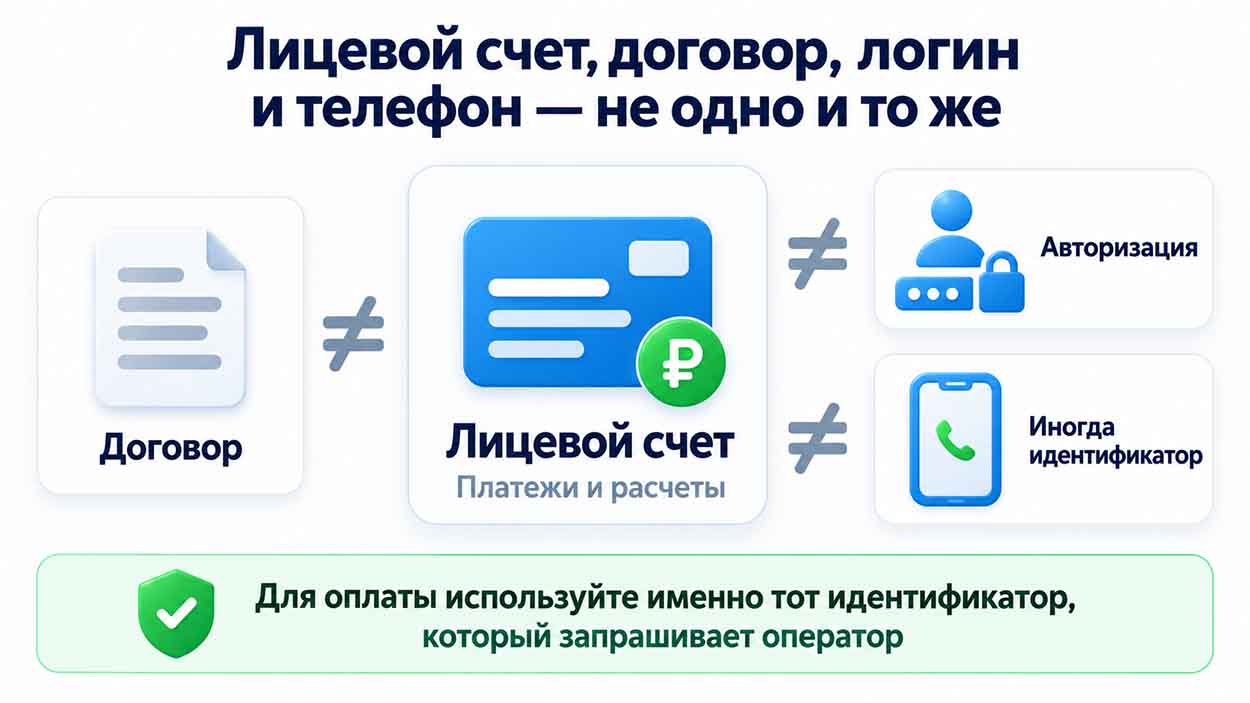
Лицевой счет не всегда совпадает с номером договора, логином или номером телефона. У одних операторов некоторые из этих идентификаторов совпадают, у других — различаются. Поэтому при оплате нужно вводить именно тот идентификатор, который оператор указывает как лицевой счет или идентификатор платежа.

Где найти лицевой счет
Лицевой счет может быть указан в договоре, личном кабинете и мобильном приложении оператора, электронном счете, уведомлениях о начислениях или истории предыдущих платежей. Его также можно уточнить в поддержке после идентификации абонента.
Формат лицевого счета у разных операторов отличается, поэтому ориентироваться на определенное количество цифр нельзя.
| Источник | Что проверить |
| Договор | Указан ли именно лицевой счет, а не только номер договора |
| Личный кабинет | Какой договор и адрес выбраны, если их несколько |
| Приложение оператора | К какому адресу относится счет |
| Старый чек | Получателя и идентификатор успешно прошедшего платежа |
| Электронный счет | Период и договор |
| Поддержка | Правильность данных после идентификации клиента |
Личный кабинет или официальное приложение особенно удобны тем, что позволяют одновременно увидеть договор, адрес, лицевой счет и начисления. Если договоров несколько, перед оплатой все равно стоит проверить, какой именно выбран.
Если счет потерян, порядок простой: проверить договор, зайти в личный кабинет, посмотреть предыдущий успешный платеж в истории банка, проверить уведомления или обратиться в поддержку.
Угадывать лицевой счет по памяти не стоит: ошибка в реквизитах может привести к незачислению платежа на ваш договор или перечислению средств на другой счет.
Чем лицевой счет отличается от номера договора и логина
Логин используется для авторизации — например, для входа в личный кабинет или в отдельных системах для подключения к сети. Номер договора идентифицирует сам договор. Лицевой счет используется в расчетах.
Номер телефона у части операторов может быть дополнительным или платежным идентификатором, у других — нет. Поэтому при оплате через банк или платежный сервис важно смотреть, какой идентификатор запрашивает именно этот оператор.
| Параметр | Для чего используется |
| Лицевой счет | Расчеты и платежи |
| Номер договора | Идентификация договора |
| Логин | Доступ и авторизация |
| Номер телефона | Может быть дополнительным идентификатором |
| Адрес | Помогает отличить несколько договоров |
Конкретная схема зависит от оператора. Главное правило — использовать реквизиты, предназначенные именно для выбранного способа оплаты.
Как узнать актуальную сумму к оплате
Самые полезные источники — личный кабинет, приложение оператора, актуальный счет за период и официальное уведомление о начислении.
Платить «как в прошлом месяце» без проверки рискованно, если могла измениться цена, закончиться акция, подключиться дополнительная услуга, начаться платеж за оборудование или смениться тариф.
Перед платежом лучше сверять не старую привычную сумму, а текущее начисление по договору.
Почему платеж может быть выше цены тарифа
В начисление помимо основного тарифа могут входить аренда оборудования, рассрочка за роутер или приставку, телевидение, подписки, дополнительные услуги, перерасчет, задолженность и разовые работы.
Сумма к оплате и цена основного тарифа — не всегда одно и то же.
| Начисление | Может входить в платеж |
| Основной тариф | Да |
| Роутер в аренде | Да |
| Рассрочка оборудования | Да |
| ТВ | Да |
| Подписки | Да |
| Дополнительные услуги | Да |
| Задолженность за прошлый период | Да |
| Разовый перерасчет | Возможно |
Поэтому ситуация «тариф стоит 600 рублей, а начислено 850» не обязательно означает ошибку: сначала нужно посмотреть состав суммы.
Понять, почему тарифы на интернет отличаются даже при одинаковой скорости, полезно и для чтения собственного счета: на итоговую стоимость влияют не только мегабиты, но и оборудование, пакеты, акции и дополнительные услуги.
Что означает баланс
Баланс показывает состояние расчетов между абонентом и оператором.
Он может быть положительным, нулевым или отрицательным, но трактовать его нужно по правилам конкретной системы расчетов. У одного оператора отрицательный баланс означает уже возникшую задолженность, у другого подобное отображение может быть связано с постоплатной моделью и расчетным периодом.
Поэтому одной цифры баланса недостаточно без понимания того, как оператор начисляет абонентскую плату.
Авансовая и постоплатная система
При авансовой системе пользователь вносит средства до оказания услуги или очередного периода: абонентская плата списывается с баланса, а при недостатке средств услуга может быть ограничена в соответствии с условиями договора.
При постоплатной модели услуга сначала оказывается, затем формируется начисление за расчетный период.
Дата и способ начисления тоже различаются: фиксированная дата месяца, индивидуальный расчетный период, ежедневное списание или другой порядок.
Проверить расчетный период именно своего оператора надежнее, чем ориентироваться на привычное «платить первого числа».
Можно ли платить заранее
В балансовой модели обычно можно внести сумму больше текущего начисления, и остаток будет учитываться при следующих списаниях. Но точная логика зависит от оператора и договора.
Вносить крупную сумму на много месяцев вперед без необходимости не всегда удобно: за это время могут измениться тариф, скидка или состав услуг.
Небольшой положительный остаток иногда полезен как резерв от случайной задержки очередного платежа, но условия учета аванса лучше проверять у своего оператора.
Какими способами можно оплатить домашний интернет
Способы зависят от оператора, но чаще всего используются личный кабинет или приложение провайдера, банковское приложение, официальная платежная страница, Система быстрых платежей (СБП), а в отдельных случаях — терминалы и кассы.
| Способ | Плюсы | Что проверить |
| Личный кабинет | Видны договор и начисления | Что выбран нужный договор |
| Приложение оператора | Удобно со смартфона | Что приложение официальное |
| Банковское приложение | Шаблоны и автоплатеж | Провайдера и лицевой счет |
| Официальный сайт | Быстрая онлайн-оплата | Домен, договор и итоговую сумму |
| СБП | Удобный банковский платеж при поддержке | Поддерживает ли его оператор |
| Терминал, касса | Может использоваться без онлайн-банка | Комиссию, реквизиты и срок зачисления |
Универсально лучшего канала нет. Правильные реквизиты и возможность подтвердить платеж важнее того, через какое приложение он был выполнен.
Как оплатить через личный кабинет
Личный кабинет — один из наименее рискованных способов ошибиться в реквизитах, потому что договор и лицевой счет уже связаны с учетной записью, а сумма начисления обычно показывается непосредственно оператором.
Порядок простой: авторизуйтесь, выберите нужный договор, если их несколько, проверьте начисление, откройте оплату, перейдите в официальную платежную форму, подтвердите операцию и сохраните подтверждение платежа.
Даже в личном кабинете при нескольких договорах стоит проверять адрес и выбранный счет перед оплатой.
Как оплатить через приложение банка
Универсальный алгоритм:
- Откройте раздел платежей.
- Найдите категорию «Интернет» или «Связь».
- Выберите нужного провайдера.
- Введите лицевой счет или другой идентификатор, который запрашивает банк.
- Проверьте найденный договор или адрес, если банк их показывает.
- Укажите актуальную сумму.
- Проверьте итоговые реквизиты.
- Подтвердите платеж.
- Сохраните чек.
Если договоров несколько, удобно дать сохраненным шаблонам понятные названия: например, «Интернет квартира» и «Интернет дача».
На что смотреть перед подтверждением платежа
Перед оплатой нужно проверять не только сумму, но и правильность договора и лицевого счета.
Сверьте:
- название оператора;
- лицевой счет или платежный идентификатор;
- адрес или договор, если он отображается;
- сумму;
- комиссию;
- итоговую сумму к списанию;
- получателя платежа, если информация показывается.
Комиссия зависит от оператора и платежного канала. Поэтому обещание «всегда без комиссии» без проверки конкретного способа ненадежно.
Сколько идет платеж и почему важно сохранять чек
Скорость зачисления зависит от платежного канала и системы оператора. Одни платежи отражаются практически сразу, другим требуется дополнительное время на обработку.
Если конкретный срок важен, ориентироваться нужно на условия выбранного способа оплаты, а не на универсальное обещание мгновенного зачисления.
До появления платежа в системе оператора чек и запись об операции в банке — важные подтверждения даты, суммы, реквизитов и идентификатора транзакции.
Чек стоит сохранять как минимум до подтверждения правильного зачисления платежа.

Что делать, если деньги списались, а баланс не изменился
Если деньги списались, а платеж пока не отображается, не стоит сразу платить второй раз.
Порядок действий:
- Проверьте в чеке лицевой счет и получателя.
- Посмотрите статус операции в банке: выполнена, обрабатывается или отклонена.
- Сверьте сумму.
- Учитывайте заявленный срок обработки выбранного канала.
- Обновите данные в личном кабинете.
- Если платеж по-прежнему отсутствует — обратитесь в поддержку оператора.
- Передайте данные операции и чек.
Повторная оплата до выяснения статуса первой операции создает риск двойного платежа.

Если обе операции в итоге будут зачислены на один договор, лишняя сумма может учитываться как переплата или аванс — точный порядок зависит от расчетной системы оператора.
Что делать, если после оплаты интернет не заработал
Отсутствие интернета после платежа не доказывает, что деньги не дошли.
Сначала проверьте:
- появился ли платеж;
- достаточно ли средств по условиям договора;
- снято ли финансовое ограничение;
- активна ли услуга.
Если с расчетами все в порядке, дальше нужно проверять уже техническую сторону: роутер, кабель, соединение и возможную аварию у оператора.
Перезагрузка роутера после оплаты требуется не всегда. Иногда соединение восстанавливается автоматически, в других ситуациях переподключение оборудования помогает быстрее создать новую сессию.
Что делать при ошибке в лицевом счете
Если платеж отправлен по неправильным реквизитам:
- сохраните чек;
- проверьте статус операции;
- не отправляйте дополнительные платежи вслепую;
- обратитесь в банк, платежный сервис или оператору — в зависимости от способа оплаты;
- сообщите дату, сумму, ошибочные и правильные реквизиты и номер операции.
Возможность остановить или вернуть ошибочный платеж зависит от того, исполнена ли операция и каким способом она проводилась.
Пока перевод не стал безотзывным, в отдельных случаях его можно отозвать. После исполнения вернуть деньги простым нажатием кнопки обычно уже нельзя: потребуется предусмотренная банком, платежной системой или получателем процедура возврата.
Поэтому чем раньше обнаружена ошибка, тем лучше.
Безопасность оплаты
Платить стоит через официальный сайт или приложение оператора, банковское приложение либо другой доверенный платежный сервис.
Особенно важно проверять сам домен сайта. Наличие HTTPS и значка защищенного соединения необходимо для нормальной платежной страницы, но само по себе еще не доказывает, что сайт принадлежит нужной компании.
Лучше открывать оплату:
- из официального приложения;
- через сохраненную проверенную закладку;
- после самостоятельного ввода официального адреса.
Не переходите к оплате по неожиданным ссылкам из сомнительных сообщений.
Никому по телефону, в чате или мессенджере нельзя сообщать ПИН-код карты, CVV/CVC и одноразовые коды подтверждения банковских операций.
При обычной онлайн-оплате данные карты и код подтверждения могут вводиться самим пользователем в официальной платежной форме банка или платежного сервиса. Это принципиально отличается от просьбы назвать такой код «сотруднику поддержки».
Что такое автоплатеж
Автоплатеж — автоматическое выполнение платежа по заданному условию. Конкретная схема зависит от банка и оператора: это может быть фиксированная дата, определенная сумма, снижение баланса до порога или выставленный счет.
Автоплатеж снижает риск забыть оплатить интернет, но не отменяет необходимость иногда смотреть начисления.
| Критерий | Ручная оплата | Автоплатеж |
| Контроль суммы перед каждым платежом | Выше | Требует отдельной проверки |
| Риск забыть оплатить | Выше | Ниже |
| Изменение начислений | Видно при оплате | Можно не заметить |
| Удобство | Требует действия пользователя | Платеж автоматизирован |
| Стабильная сумма | Подходит | Особенно удобно |
Автоплатеж снижает риск забыть оплату, но не отменяет контроль начислений.
Автоплатеж на фиксированную сумму или по счету
Фиксированный автоплатеж удобен, если начисление долго остается одинаковым.
Главный риск — после повышения цены или появления дополнительного платежа прежней суммы может стать недостаточно.
Фиксированный автоплатеж нужно пересматривать после изменения тарифа или состава услуг.
Автоплатеж по фактическому начислению позволяет автоматически учитывать изменение суммы, если такой вариант поддерживается. Но возникает другой риск: пользователь может поздно заметить повышение цены или новую услугу.
Поэтому выбор схемы не отменяет периодической проверки детализации.

Какие риски есть у автоплатежа и когда его отключить
Автоплатеж может скрыть изменения, которые при ручной оплате пользователь заметил бы сразу:
- рост начисления;
- окончание акции;
- появление дополнительной услуги;
- продолжение списаний по договору, которым человек больше не планирует пользоваться.
При расторжении или смене договора не стоит рассчитывать, что внешний автоплатеж обязательно отключится автоматически. Его статус нужно отдельно проверить в банке или сервисе, где он был настроен.
Если начисления часто меняются или договор скоро будет закрыт, ручная оплата с напоминанием может дать больше контроля.
Как не допустить финансовой блокировки
Если по условиям договора средств недостаточно, оператор может ограничить предоставление услуги. Порядок и срок восстановления после оплаты зависят от конкретной системы.
У некоторых операторов существует услуга временного продолжения обслуживания при недостатке средств — например, «обещанный платеж». Ее наличие, срок и стоимость нужно проверять отдельно.
Чтобы снизить риск неожиданного ограничения:
- знать дату и расчетный период;
- включить уведомления;
- сохранить корректный шаблон платежа;
- при удобной схеме настроить автоплатеж;
- периодически проверять начисления;
- при авансовой модели при необходимости иметь небольшой запас средств на балансе.
Почему сумма платежа могла вырасти
Причины могут быть разными:
- закончилась акция;
- изменилась цена тарифа;
- добавилась услуга;
- появилась плата за оборудование;
- прошел перерасчет;
- была оказана разовая платная услуга;
- осталась задолженность за прошлый период.
Если сумма неожиданно выросла, сначала нужно проверить детализацию начислений.
Это позволяет отличить реальное изменение тарифа от дополнительной услуги, оборудования, задолженности или разового перерасчета.
Как проверить детализацию начислений
В личном кабинете найдите разделы начислений, платежей, активных услуг, оборудования и скидок за нужный период.
Сверьте:
- базовую цену тарифа;
- дату окончания акции;
- действующие услуги;
- платежи за оборудование;
- скидки;
- перерасчеты.
Если даже после этого сумма остается непонятной, стоит уточнить конкретную строку у поддержки.
А чтобы оценить порядок цен на рынке и понять контекст своей абонентской платы, полезно знать, сколько стоит домашний интернет в месяц в доступных предложениях. Но точную сумму именно вашего договора показывает только его детализация.
Когда имеет смысл искать более выгодный тариф
Менять тариф из-за одного необычно высокого платежа не стоит до проверки причин.
Сначала нужно понять:
- изменилась ли базовая цена;
- закончилась ли акция;
- появились ли дополнительные услуги;
- есть ли платежи за оборудование;
- был ли перерасчет.
Если выясняется, что повышенная сумма связана именно с постоянными условиями тарифа, можно переходить к сравнению вариантов.
При этом полезно различать действительно выгодное предложение и просто самый дешевый домашний интернет: минимальная стартовая цена еще не означает минимальную полную стоимость после акции, оборудования и дополнительных услуг.
Семь практических сценариев
Сценарий 1: пользователь не знает лицевой счет
Пришло время платить, а счет забыт.
Последовательность:
договор → личный кабинет → предыдущий успешный платеж в банке → поддержка оператора.
Вводить номер по памяти не стоит: ошибка может привести к тому, что платеж не попадет на нужный договор.
Сценарий 2: оплата через банк прошла, баланс не изменился
Деньги списаны, а личный кабинет показывает прежний баланс.
Не нужно сразу платить повторно. Сначала проверьте по чеку лицевой счет и получателя, затем статус операции в банке и заявленный срок зачисления.
Если платеж не появился после срока, указанного для этого способа, нужно обратиться в поддержку с данными операции.
Сценарий 3: фиксированный автоплатеж стал меньше начисления
Тариф вырос с условных 600 до 700 рублей, а автоплатеж остался на 600.
Автоматическая операция проходит успешно, но суммы уже недостаточно для полного начисления. Это риск фиксированного автоплатежа: после увеличения регулярного платежа его сумму нужно пересмотреть.
Сценарий 4: после акции платеж вырос
Пользователь год платил условные 450 рублей, затем начисление стало 750.
Детализация показывает, что промопериод закончился и теперь действует обычная цена.
Тогда вопрос уже не в ошибке оплаты, а в том, устраивает ли пользователя новая постоянная стоимость.
Сценарий 5: двойная оплата
Пользователь оплатил интернет, не увидел зачисления через несколько минут и сразу повторил платеж.
Позже оператор отразил обе операции.
В зависимости от системы расчетов вторая сумма может остаться на лицевом счете как переплата или аванс. Если ее нужно вернуть, порядок возврата следует уточнять у оператора или платежного сервиса.
Сценарий 6: оплата другого договора
У пользователя несколько договоров одного оператора: например, квартира, дача и квартира родителей.
При оплате выбран не тот счет.
В такой ситуации нужно сохранить чек и обратиться в поддержку. Возможность переноса суммы между договорами и порядок действий зависят от оператора.
Понятные названия шаблонов и проверка адреса перед платежом заметно снижают такой риск.
Сценарий 7: интернет не работает при нормальном состоянии расчетов
Платеж уже отражен в личном кабинете, финансового ограничения нет, но интернет не работает.
Тогда повторная оплата проблему не решит. Нужно проверить состояние услуги, роутер, кабель и информацию об авариях и при необходимости обращаться уже в техническую поддержку.
Схема решения: нужно оплатить интернет
Знаете лицевой счет?
→ Нет → договор, личный кабинет, прошлый успешный платеж, поддержка.
Знаете актуальную сумму?
→ Нет → проверить начисления.
Есть официальный удобный способ оплаты?
→ Выбрать его и сверить реквизиты.
Платеж подтвержден?
→ Сохранить чек.
Платеж отразился у оператора?
→ Да → оплата завершена.
Нет?
→ Проверить статус операции и реквизиты, не платить повторно до выяснения.
Платеж регулярный и предсказуемый?
→ Можно рассмотреть автоплатеж.
Сумма часто меняется?
→ Контролировать начисления перед платежом или списанием.
Проблемы после оплаты и что с ними делать
| Ситуация | Что делать |
| Деньги списались, баланс не изменился | Проверить статус операции и реквизиты, не платить повторно |
| Оплата прошла не на тот счет | Сохранить чек и начать процедуру уточнения или возврата |
| Интернет не появился | Проверить зачисление, состояние услуги и техническую часть |
| Списалось дважды | Проверить обе операции и порядок учета переплаты |
| Сумма выше обычной | Проверить детализацию начислений |
| Автоплатеж не прошел | Проверить карту, лимиты, средства и статус автоплатежа |
| Платеж меньше начисления | Проверить недостающую сумму и правила расчетов |
Первое действие почти во всех таких ситуациях — сначала проверить статус и данные операции, а не автоматически выполнять еще один платеж.
Алгоритм оплаты без ошибок
| Шаг | Что сделать |
| 1 | Проверить лицевой счет и нужный договор |
| 2 | Посмотреть актуальную сумму начислений |
| 3 | Выбрать официальный способ оплаты |
| 4 | Проверить комиссию и итоговую сумму |
| 5 | Сверить оператора, счет и договор |
| 6 | Подтвердить платеж |
| 7 | Сохранить чек |
| 8 | Проверить зачисление |
| 9 | При подходящей схеме настроить автоплатеж или напоминание |
| 10 | Периодически проверять начисления и услуги |
Такой порядок снижает риск основных ошибок: платежа не на тот договор, недостаточной суммы и ненужного повторного списания.
Чек-лист безопасной оплаты
Перед нажатием «Оплатить» проверьте:
- выбран правильный оператор;
- выбран нужный адрес или договор;
- лицевой счет сверен;
- сумма соответствует текущему начислению;
- комиссия и итоговая сумма понятны;
- используется официальный сайт, приложение или банк;
- секретные банковские данные никому не сообщаются;
- после платежа сохранен чек.
Что чаще всего делают неправильно при оплате
Первая группа ошибок — идентификация: считать номер договора и лицевой счет одним и тем же или выбирать сохраненный платеж, не проверяя адрес.
Вторая — сумма: платить привычное значение каждый месяц, даже если закончилась акция или изменился состав услуг.
Третья — зачисление: считать, что любая операция обязана мгновенно появиться у оператора, и при задержке сразу платить второй раз.
Четвертая — автоплатеж: настроить его один раз и больше никогда не проверять начисления или забыть отдельно отменить платеж после закрытия договора.
Большинство этих рисков снимается двумя проверками: начислений до оплаты и факта зачисления после нее.
Когда после проверки начислений тариф стал невыгодным
Если детализация понятна, разовых начислений нет, а постоянная стоимость тарифа после акции, оборудования и дополнительных услуг больше не устраивает, вопрос перестает быть только платежным.
Тогда имеет смысл сравнить тарифы домашнего интернета по полной стоимости — с учетом цены после акции, оборудования и дополнительных услуг.
Но сравнивать нужно только реально доступные варианты, поэтому сначала полезно определить, какие тарифы интернета доступны по адресу, а уже среди них искать альтернативу текущему предложению.
Проверяйте счет до оплаты, а зачисление — после
Оплата домашнего интернета занимает несколько минут, но ошибки могут возникнуть из-за неправильного договора или лицевого счета, устаревшей суммы, повторной оплаты до проверки статуса или автоплатежа, который давно никто не пересматривал.
Самая полезная привычка — проверить начисление перед платежом и факт его зачисления после.
Личный кабинет или официальное приложение позволяют увидеть текущий договор и начисления, чек подтверждает выполненную операцию, а периодическая проверка детализации помогает вовремя заметить окончание акции, изменение цены или новые услуги.
Автоплатеж делает оплату менее заметной для пользователя — поэтому при нем особенно важно не забывать иногда смотреть, за что именно списываются деньги.
Частые вопросы об оплате домашнего интернета
Где найти лицевой счет домашнего интернета?
В договоре, личном кабинете или приложении оператора, электронном счете, уведомлениях или истории предыдущих успешных платежей. Если найти номер не удалось, его можно уточнить у оператора после идентификации клиента.
Лицевой счет и номер договора — это одно и то же?
Не обязательно. У одних операторов они совпадают, у других различаются. Логин и номер телефона также могут быть отдельными идентификаторами. Для оплаты используйте реквизит, который конкретный оператор указывает для выбранного способа платежа.
Как узнать сумму к оплате?
Проверьте актуальное начисление в личном кабинете, приложении, счете или официальном уведомлении. Итоговая сумма может включать не только базовый тариф, но и оборудование, дополнительные услуги, перерасчеты и задолженность.
Как оплатить интернет банковской картой?
Можно использовать официальную платежную форму в личном кабинете, приложении или на официальном сайте оператора. Проверьте домен, договор и сумму, самостоятельно введите необходимые данные в платежной форме и сохраните подтверждение операции.
Можно ли оплатить интернет через приложение банка?
Если банк поддерживает платежи нужному оператору — да. Найдите провайдера, укажите запрашиваемый платежный идентификатор, проверьте договор и сумму и сохраните чек. Особенно внимательно проверяйте реквизиты при нескольких похожих получателях или договорах.
Как быстро зачисляется платеж?
Зависит от платежного канала и оператора. Некоторые операции отражаются практически сразу, другим требуется дополнительное время. Если платеж не появился, сначала проверьте статус операции и срок обработки для выбранного способа, а не выполняйте второй платеж автоматически.
Что делать, если деньги списались, а интернет не появился?
Проверьте, отразился ли платеж у оператора и снято ли финансовое ограничение. Если с расчетами все в порядке, причина уже может быть технической — роутер, линия или авария. Если платеж не появился, проверьте реквизиты и статус операции и обратитесь в поддержку с чеком.
Что делать, если оплатил не тот лицевой счет?
Сохраните чек и как можно быстрее обратитесь в банк, платежный сервис или оператору — в зависимости от способа оплаты. Возможность отзыва, переноса или возврата зависит от стадии операции и правил конкретного канала.
Можно ли оплатить интернет заранее?
Во многих балансовых системах можно внести больше текущего начисления. Но порядок учета аванса зависит от оператора. Большие суммы на много месяцев вперед без необходимости удобны не всегда, потому что цена и состав услуг могут измениться.
Что такое автоплатеж за интернет?
Это автоматическое выполнение платежа по заданному условию: дате, фиксированной сумме, счету или другому правилу. Автоплатеж снижает риск забыть оплату, но начисления все равно стоит периодически контролировать.
Безопасно ли подключать автоплатеж?
При настройке через официальный сервис банка или оператора это обычный платежный инструмент. Основной практический риск — не мошенничество самого автоплатежа, а потеря контроля над изменившейся суммой или ненужными услугами.
Что лучше: фиксированный автоплатеж или списание по счету?
Зависит от договора. Фиксированная сумма удобна при стабильных начислениях, но после повышения цены ее может перестать хватать. Списание по счету лучше учитывает меняющуюся сумму, если такой механизм поддерживается, но требует периодически проверять, из чего складывается начисление.
Почему сумма за интернет стала больше?
Причиной могут быть окончание акции, изменение цены тарифа, новое дополнительное начисление, оборудование, перерасчет или задолженность. Ответ лучше искать в детализации конкретного периода, а не определять по общей сумме.
Как избежать отключения интернета за неуплату?
Знайте расчетный период, включите уведомления, используйте проверенный шаблон оплаты или подходящий автоплатеж и контролируйте начисления. Если оператор предлагает услугу временного продолжения обслуживания при недостатке средств, ее условия нужно смотреть отдельно.


